
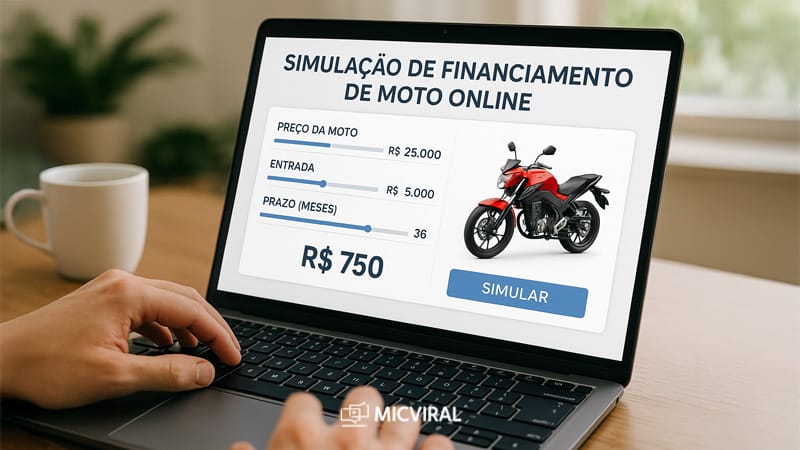
Simular financiamento de moto online é um passo indispensável para quem pretende adquirir uma motocicleta sem comprometer a estabilidade das finanças. Veja como calcular suas parcelas.
Essa prática permite que o consumidor tenha uma noção clara dos custos envolvidos na operação antes mesmo de assinar qualquer contrato com instituições financeiras.
Com esse tipo de ferramenta, você consegue antecipar o valor das parcelas mensais e se proteger contra possíveis desequilíbrios no orçamento a longo prazo.
Veja abaixo como simular o financiamento corretamente, entender os principais fatores envolvidos e escolher a melhor alternativa.
Entenda Como Funciona Simular Financiamento de Moto Online 🧮
O que é um simulador de financiamento? 🤔
Um simulador de financiamento é uma plataforma digital que calcula automaticamente os custos de um empréstimo voltado à compra de motocicletas, com base em dados fornecidos pelo usuário.
Essa ferramenta considera informações como valor do bem desejado, entrada inicial, prazo de pagamento e a taxa de juros aplicável, tudo de forma automatizada.
O resultado gerado pelo simulador apresenta uma estimativa detalhada do valor das parcelas, além do montante total que será pago com os juros incluídos no contrato.
É uma solução gratuita e de fácil acesso, que permite ao consumidor explorar possibilidades sem precisar se comprometer com nenhuma instituição em um primeiro momento.
Saiba Quais Dados Informar ao Simular Financiamento de Moto Online 📝
O primeiro passo na simulação é informar o preço total da motocicleta que você deseja adquirir, considerando se ela é nova ou seminova.
Se você planeja oferecer uma entrada, é importante inserir esse valor com precisão, pois ele influencia diretamente no valor a ser financiado e nos juros aplicados.
O prazo para pagamento é o número de meses que você terá para quitar o valor do financiamento, e normalmente varia entre 12 e 60 meses, de acordo com as condições da financeira.
Um prazo mais longo pode ser vantajoso por reduzir o valor de cada parcela, mas também aumenta o montante total pago ao final, devido à acumulação de juros.
Por fim, o score de crédito é uma pontuação usada pelas instituições financeiras para avaliar o risco de inadimplência de um consumidor com base no seu histórico de pagamentos.
Quem possui score elevado geralmente tem mais chances de conseguir taxas de juros menores, prazos maiores e maior facilidade na aprovação do crédito.
Confira os Tipos de Financiamento Disponíveis 🔄
O CDC é uma forma de crédito parcelado em que o cliente recebe o valor total da moto imediatamente, assumindo o compromisso de pagar o valor financiado com juros fixos.
No consórcio, não há cobrança de juros, apenas uma taxa administrativa mensal, mas a liberação do bem ocorre apenas por sorteio ou lance.
Enquanto o CDC é indicado para quem precisa da moto de forma imediata e está disposto a pagar os encargos financeiros, o consórcio é voltado para quem pode esperar.
Financiamento com ou sem entrada 🚘
Dar uma entrada no financiamento significa reduzir o valor a ser financiado, o que resulta em parcelas menores e menos juros acumulados ao longo do tempo.
Já o financiamento sem entrada pode ser necessário para quem não dispõe de recursos para um pagamento inicial, embora isso torne as parcelas mais caras.
Essa modalidade exige mais cuidado, pois o valor total pago tende a ser significativamente maior devido à carga de juros aplicada ao valor integral do bem.
Por isso, é fundamental avaliar com realismo sua situação financeira atual e futura antes de decidir pela opção sem entrada.
Veja Onde Simular Financiamento de Moto Online com Segurança 🏦
Bancos e financeiras e seus Simuladores de Crédito 💸
Grandes bancos como Bradesco, Itaú e Santander disponibilizam simuladores completos e seguros em seus sites oficiais, permitindo fazer simulações sem sair de casa.
Essas ferramentas permitem simular cenários diversos, alterando valores de entrada, prazos e taxas, ajudando a visualizar diferentes opções de pagamento.
Os bancos tradicionais costumam oferecer taxas de juros competitivas, mas podem exigir maior volume de documentos e um processo mais criterioso de análise.
Antes de contratar, verifique também a reputação da instituição, o suporte ao cliente e a flexibilidade das condições oferecidas.
Simuladores de montadoras e concessionárias 🏎️
Algumas montadoras, como Honda e Yamaha, oferecem simuladores próprios, integrados aos seus bancos, com condições específicas para cada modelo de moto.
Financiar diretamente com a montadora pode trazer benefícios como parcelas reduzidas, bônus e pacotes promocionais com seguro ou manutenção.
Além disso, o processo costuma ser digital e ágil, proporcionando maior comodidade na contratação e aprovação do crédito.
Mesmo assim, é importante comparar com as ofertas dos bancos tradicionais para garantir o melhor custo-benefício na compra da moto.
Simule em sites de crédito e fintechs 🖥️
As fintechs, como Creditas e Bom Pra Crédito, ganharam destaque ao oferecer simulações rápidas e 100% online, com condições flexíveis para financiamento.
Essas plataformas reúnem ofertas de diferentes bancos e financeiras, o que facilita a comparação entre prazos, taxas e exigências.
O processo costuma ter menos burocracia, mas exige atenção: é necessário avaliar bem a transparência das informações e a confiabilidade do site.
A escolha entre bancos, montadoras e fintechs depende do seu perfil, do nível de urgência e da preferência por atendimento digital ou presencial.
Leia Nossas Dicas Para Simular um Financiamento de Moto Mais Barato 💡
Como negociar melhores taxas de juros 📜
Ter um bom score de crédito e um histórico positivo com bancos é uma estratégia eficaz para conseguir taxas de juros mais baixas ao financiar sua moto.
Além disso, apresentar uma entrada significativa mostra à instituição que você tem capacidade de pagamento e reduz o risco da operação, o que favorece a negociação.
Entrar em contato diretamente com o gerente do banco ou consultor financeiro pode abrir espaço para condições personalizadas e vantagens exclusivas.
Por fim, não feche negócio sem antes consultar diferentes propostas e comparar todos os custos envolvidos, incluindo seguros e tarifas.
Cuidados antes de contratar um financiamento ⚠️
Antes de assinar qualquer contrato, é essencial ler com atenção todas as cláusulas, especialmente as que tratam de juros, multas por atraso e quitação antecipada.
Alguns financiamentos incluem seguros ou serviços adicionais, o que pode aumentar o custo final sem o cliente perceber.
Fuja de propostas com condições muito abaixo do mercado, pois elas podem esconder armadilhas como taxas abusivas ou cobranças indevidas.
Sempre verifique se a instituição está autorizada pelo Banco Central e possui boa reputação no mercado antes de fechar negócio.
Alternativas ao financiamento tradicional de motos 🏍️
O consórcio é uma opção para quem não tem pressa, já que não possui juros, mas exige paciência até a contemplação para receber o veículo.
Também é possível recorrer a empréstimos pessoais, mas eles geralmente têm taxas mais elevadas e menos vantagens para esse tipo de compra.
Comprar a moto à vista é a opção mais econômica, pois elimina os juros e pode render bons descontos nas concessionárias.
Planejar os gastos e guardar dinheiro com antecedência pode ser a melhor forma de evitar dívidas e adquirir a moto com segurança.
Agora Você Já Sabe Como Simular Financiamento de Moto Online! 🏁
Simular o financiamento online permite que você entenda antecipadamente os custos e condições da compra, evitando surpresas desagradáveis.
Usar ferramentas confiáveis é a chave para comparar diversas propostas com precisão e segurança.
Saber seu score, capacidade de pagamento e valor de entrada disponível permite tomar decisões mais conscientes e econômicas.
Com atenção aos detalhes e boas escolhas, você conseguirá financiar sua moto de forma planejada, segura e com o menor custo possível.
FAQ ❓
- Simular financiamento online compromete o crédito?
- Não. A simulação é apenas uma estimativa e não acarreta consulta que impacte seu score de crédito.
- Qual a taxa de juros média para moto no Brasil em 2025?
- Em 2025, a média de juros está entre 1,3% e 1,6% ao mês, variando conforme o banco e o perfil do cliente.
- Posso simular financiamento sem entrada?
- Sim. É possível simular sem entrada, mas as parcelas costumam ser mais altas, e os juros também.